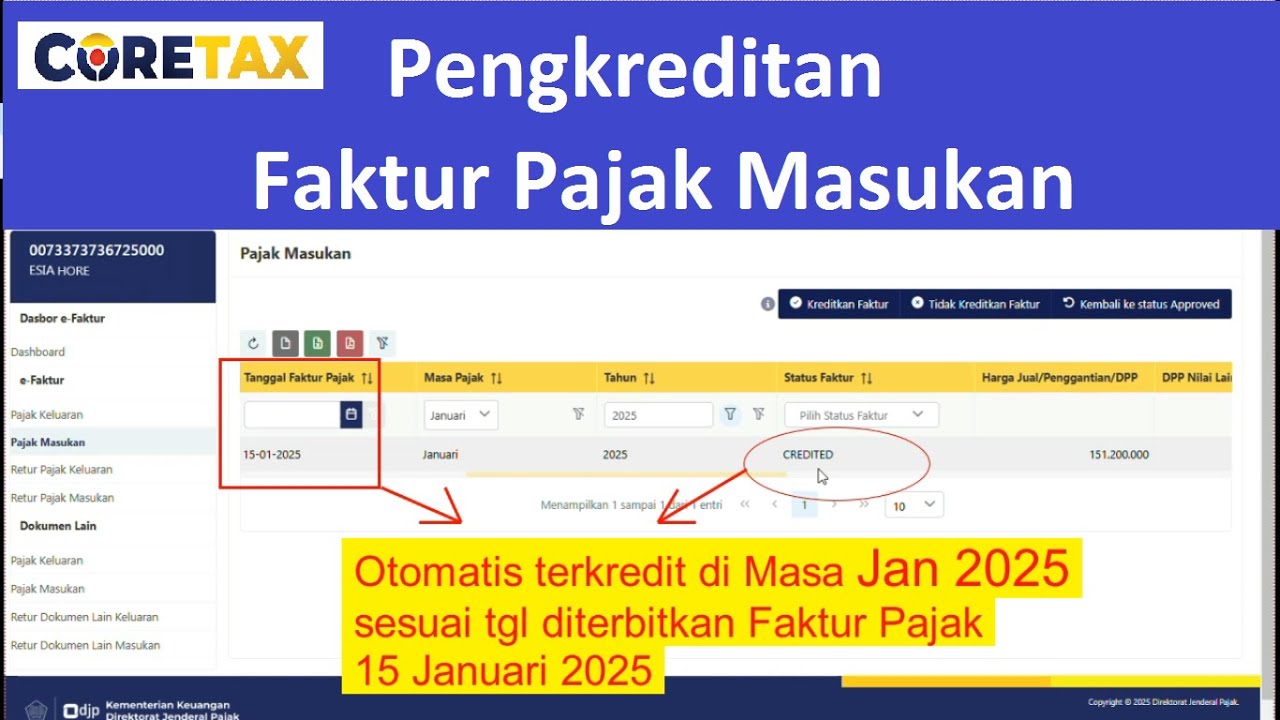
Pengkreditan faktur pajak Masukan merupakan salah satu proses penting bagi pengusaha kena pajak (PKP) dalam memenuhi kewajiban perpajakan. Melalui Coretax DJP, wajib pajak dapat mengelola administrasi Pajak Masukan untuk diperhitungkan dengan Pajak Keluaran sesuai ketentuan yang berlaku.
Namun, proses pengkreditan perlu dilakukan dengan teliti. Kesalahan memilih masa pajak, faktur yang tidak memenuhi persyaratan, atau data transaksi yang belum sesuai dapat menyebabkan pajak masukan tidak dapat dikreditkan.
Apa Itu Faktur Pajak Masukan?
Faktur pajak masukan adalah faktur pajak yang diterima PKP ketika membeli Barang Kena Pajak (BKP) atau menggunakan Jasa Kena Pajak (JKP) dari PKP lain. Pajak Pertambahan Nilai (PPN) yang tercantum di dalamnya dapat dikreditkan sepanjang memenuhi persyaratan perpajakan.
Pengkreditan ini membantu PKP menghitung PPN yang harus disetor. Secara umum, Pajak Keluaran dikurangi Pajak Masukan yang dapat dikreditkan untuk memperoleh posisi PPN dalam suatu masa pajak.
Cara Mengkreditkan Faktur Pajak di Coretax
Berikut langkah umum yang dapat dilakukan untuk memeriksa dan mengkreditkan faktur pajak masukan di Coretax DJP:
- Login ke akun Coretax DJP menggunakan akun wajib pajak atau akses yang memiliki kewenangan sesuai kebutuhan.
- Pilih menu administrasi PPN atau Faktur Pajak Masukan yang tersedia pada akun.
- Periksa daftar faktur yang diterima, termasuk identitas lawan transaksi, nomor faktur, tanggal, nilai transaksi, dan PPN.
- Pastikan faktur sesuai dengan transaksi sebenarnya dan memenuhi persyaratan pengkreditan.
- Periksa status faktur serta masa pajak yang akan digunakan.
- Lanjutkan ke penyusunan SPT Masa PPN dan pastikan Pajak Masukan yang memenuhi syarat telah diperhitungkan.
- Tinjau kembali perhitungan sebelum menyampaikan SPT Masa PPN.
Nama menu dan alur tampilan dapat berubah mengikuti pembaruan Coretax. Karena itu, pastikan proses dilakukan berdasarkan fitur yang tersedia pada akun.
Pengkreditan Faktur Pajak Masukan dan Batas Waktunya
Pengkreditan faktur pajak masukan harus memperhatikan ketentuan dalam UU PPN beserta peraturan pelaksanaannya. Pada prinsipnya, Pajak Masukan dikreditkan dalam masa pajak yang sama dengan masa pengeluaran faktur, sepanjang persyaratannya terpenuhi.
Dalam kondisi tertentu, Pajak Masukan yang belum dikreditkan dapat diperhitungkan pada masa pajak berikutnya sesuai ketentuan, dengan memperhatikan batas waktu dan pengecualian yang berlaku.
Contoh Pengkreditan Pajak Masukan 3 bulan
Misalnya, PKP menerima Faktur Pajak Masukan pada Januari 2026, tetapi belum mengkreditkannya dalam SPT Masa PPN Januari. Apabila faktur tersebut memenuhi syarat, PKP dapat menilai kemungkinan pengkreditan pada Februari atau Maret 2026 sesuai ketentuan yang berlaku.
Contoh ini bukan berarti semua faktur otomatis dapat dikreditkan selama tiga bulan. Status faktur, jenis transaksi dan ketentuan batas waktu tetap harus diperiksa sebelum pelaporan.
Cara Mengkreditkan Pajak Masukan Beda Masa
Untuk menerapkan cara mengkreditkan pajak masukan beda masa, periksa terlebih dahulu masa pajak faktur dan SPT Masa PPN yang akan dilaporkan. Selanjutnya, pastikan faktur belum dikreditkan sebelumnya dan masih memenuhi persyaratan untuk dikreditkan pada masa pajak yang dipilih.
Hindari mengkreditkan faktur yang sama dua kali karena dapat menyebabkan ketidaksesuaian pelaporan PPN.
Kenapa Faktur Pajak Masukan Tidak Dapat Dikreditkan di Coretax?
Ada beberapa penyebab yang perlu diperiksa, antara lain:
- Faktur tidak memenuhi persyaratan formal atau material.
- Transaksi tidak berkaitan dengan kegiatan usaha yang memenuhi ketentuan pengkreditan.
- Pajak Masukan termasuk kategori yang tidak dapat dikreditkan menurut UU PPN.
- Data faktur belum sesuai atau status faktur perlu diperiksa.
- Faktur sudah dikreditkan sebelumnya atau masa pajak yang dipilih tidak tepat.
Periksa detail transaksi dan status faktur sebelum menyimpulkan bahwa masalah berasal dari sistem Coretax.
Sanksi Tidak Mengkreditkan Faktur Pajak Masukan
Tidak mengkreditkan faktur pajak masukan yang sebenarnya memenuhi syarat tidak otomatis menimbulkan sanksi tersendiri. Namun, kelalaian tersebut dapat membuat perhitungan PPN menjadi kurang menguntungkan bagi PKP karena Pajak Masukan tidak diperhitungkan.
Sebaliknya, pengkreditan yang tidak sesuai ketentuan dapat menimbulkan koreksi pajak dan konsekuensi administrasi sesuai peraturan yang berlaku.
Kesimpulan
Cara kreditkan faktur pajak masukan di Coretax perlu dilakukan dengan memeriksa data faktur, masa pajak, serta persyaratan pengkreditan. Dengan administrasi yang tertib, PKP dapat mengurangi risiko kesalahan pelaporan dan memastikan perhitungan PPN sesuai ketentuan perpajakan.